- 正文
- 点这评论:( 109人参与)
-
昨天华润江中出三季报了,整个营收和归母净利润都下滑9%的样子,很多人都看到18元了,目前22元还差两个跌停榜,可我却不这样认为。
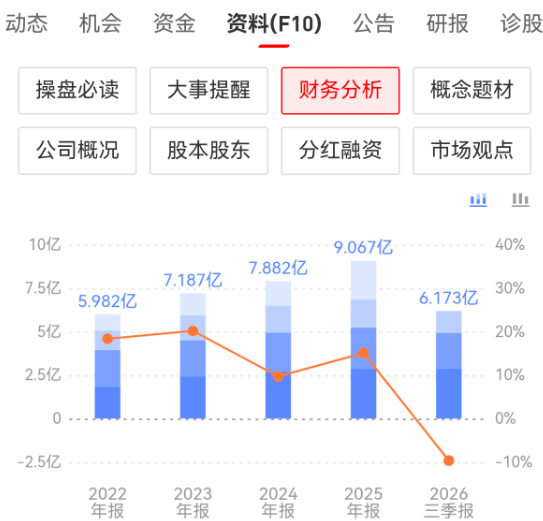
股价都是提前反应业绩的,如果华润江中还保持着正增长,那么今天的价格就应该是在30元左右,现在回到22元,就说明在大家的预期之内,并且目前整体消费行业都很低迷,大家都是能省则省,我觉得华润江中,作为非处方类药品能保持这个业绩,已经算不错了。
并且,买股票不就是要买他的困难时期吗,像这样的品牌,你说他将来倒闭,这个可能性太小,毕竟多年的口碑在那里,但护城河呢,确实不高,这有一说一,无论是健胃消食片,还是乳酸菌素片,别的公司都能造,不过可口可乐这种可乐,其实百事也能造,但不影响可口可乐走了几十年的牛市,有时候品牌影响力还是挺大的。
所以华润江中,你如果立足于持股收息,那可能大金融,像银行、保险要比这个更强,但源于分散投资的原则,还有就是这种品牌国货值不值得配置,我觉得是值得的,可以小仓位长期持有,赌将来一个消费复苏,就算继续往下跌,因为仓位很小,所以也不影响什么,像我就买了整体1%的仓位,哪怕是它腰斩,我也不怕,一年股息的五分之一就可以成倍加仓。
并且我不相信这样的国货品牌,并且又是华润系的,好不容易打出这么多年的口碑,就这样没落下去,另外我们想要发展,消费是一定要救的,不可能只靠那点外贸,老百姓不消费,不消费国内消费企业就越来越难,继而缩减生产,造成失业人员,让更多的人赚不到钱,赚不到钱就更不敢消费,所以救消费是早晚的事情。
并且随着老龄化时代的来到,中药系的产品,早晚会迎来一波爆发。
来源:理想书院,欢迎分享本文,转载请保留出处!
-
阅读更多:华润江中