- 正文
- 点这评论:( 106人参与)
-
五粮液做为消费类股票,今年的归母净利润可能在100亿出头的样子,不过呢,一季度的80亿有多大水份暂且不知道,明年能有多少现在也不知道,我们姑且就算他每年利润100亿,和伊利差不多,伊利目前的市值才1700亿,五粮液还有2700亿呢,都是消费龙头股,我杂觉得老五现在70元的价格都很贵。
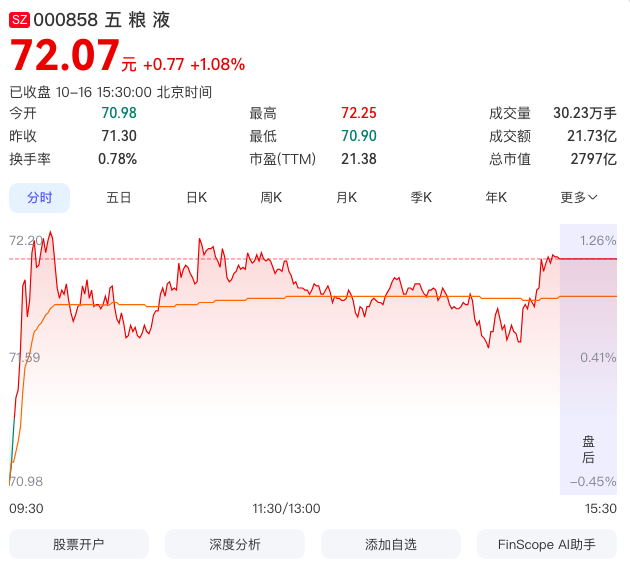
现在我最担心的是五粮液每年的真实利润到底有多少,以前吧,无论是老窖还是老五,一季度和二季度的利润都不可能这么大差距,像老窖,2026年一二季度的归母净利润分别是37亿和6亿,而老五一二季度归母净利润分别是80的7亿,这太夸张了,如果按以前一二季度的比例,二季度如果只有7亿的利润,一季度的真实利润就应该是15亿的样子,五粮液一季度差不多是二季度的一倍,如果是这样算,一年能有40亿利润就不错了,40亿利润,市值应该只有1000亿,按这个价格,五粮液应该在30元左右才合适。
所以说,五粮液回到160,从目前的营收来看,那只能成为妖股,而像这样的白马股,很难成为妖股,从基本面看,价格还会往下走,走到30元才是一个合理的价格。
很多人都在说,五粮液年利润300亿只是早晚的事情,说真的,我不知道这个结论是怎么得出来的,还是只是想象出来的,作为消费类股票,五粮液面临的是人口下降、消费习惯改变和经济下行的三重打击,前几年过年还热衷于请客吃饭,现在都已经很少了,我觉得白酒,底部根本就没有出现。
头条上有个博主叫散户乙,之前一定在收集老窖的筹码,在120左右收集了很多,现在老窖已经70了,也差不多腰斩了,最近一个月都没怎么更新了,当然,如果他是真的散户乙,也不在乎这点钱,他早就财富自由了,我只是想说,白酒极大可能还没有到底。
五粮液是不是好股票,肯定是,但好股票也要有好的价格,如果按当前的业绩,能稳定到70元就不错了,160根本就不可能,当然未来如果业绩上涨,那又是另外一回事了,可就目前来看,白酒就和地产一样,完全没有上涨的逻辑。
来源:理想书院,欢迎分享本文,转载请保留出处!
-
阅读更多:五粮液